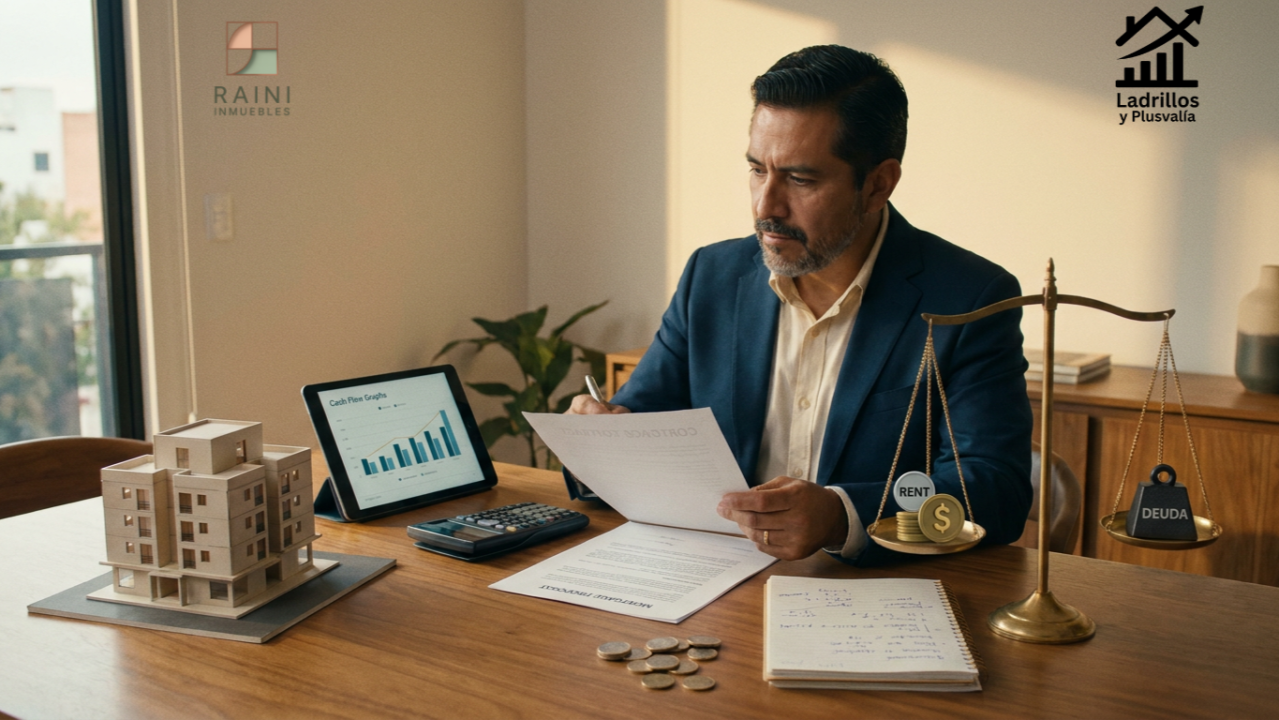
El costo de la deuda puede convertir un buen inmueble en una mala inversión.
Comprar con crédito puede acelerar tu patrimonio, pero también puede convertir un inmueble rentable en una inversión que exige aportaciones mensuales durante años.
La diferencia no está en que la deuda sea buena o mala. Está en el costo real del financiamiento, la capacidad operativa del inmueble y el margen de seguridad entre ambos.
En julio de 2026, la serie hipotecaria de Banco de México reportó un CAT promedio de 11.34% para créditos a los hogares. La cifra recuerda una lección fundamental: la tasa anunciada no representa por sí sola el costo integral de financiarse.[1]
La pregunta correcta no es: “¿Me alcanza para pagar la mensualidad?”
La pregunta correcta es: “¿El inmueble produce lo suficiente para justificar y soportar la deuda?”
Dos métricas distintas
Antes de compararlas, conviene entender qué mide cada una.
El CAT mide la deuda.
El Costo Anual Total es una medida estandarizada, expresada como porcentaje anual, que incorpora los costos y gastos inherentes al crédito. Considera elementos como intereses, comisiones y seguros obligatorios; sirve principalmente para comparar alternativas de financiamiento sobre bases equivalentes.[2]
¿Qué tan caro es el dinero que voy a utilizar?
No responde si el inmueble está bien comprado, si la renta proyectada es realista o si la propiedad tendrá plusvalía.
El Cap Rate mide el activo.
La tasa de capitalización o Cap Rate relaciona el ingreso operativo neto anual del inmueble con su precio o valor:
Cap Rate = Ingreso Operativo Neto anual / Precio del inmueble
El ingreso operativo neto, conocido como NOI, se calcula después de descontar vacancia y gastos propios de la operación, pero antes de restar la hipoteca y los impuestos personales del inversionista. Por eso, el Cap Rate permite observar la capacidad productiva del activo independientemente de cómo se financie.[3]
¿Qué rendimiento operativo produce el inmueble antes de deuda?
Uno mide el costo del dinero. El otro mide la productividad del inmueble. Compararlos es útil, pero no suficiente.
El error más común
Muchos inversionistas hacen una comparación rápida:
- Cap Rate del inmueble: 7%.
- CAT hipotecario: 12%.
- Conclusión: “la operación no sirve”.
Otros hacen lo contrario:
- Renta mensual: $20,000.
- Mensualidad hipotecaria: $18,000.
- Conclusión: “la propiedad se paga sola”.
Ambas conclusiones pueden ser incorrectas.
El CAT es una tasa anualizada de comparación que incorpora distintos costos del crédito. El Cap Rate es una tasa operativa sobre el valor total del activo. No utilizan exactamente la misma base, no describen el mismo flujo y no sustituyen un modelo financiero completo.
Por eso, CAT contra Cap Rate debe funcionar como alerta inicial, no como veredicto final.
Si la productividad del inmueble es claramente menor que el costo integral de la deuda, existe una señal de apalancamiento negativo. La decisión debe confirmarse con la mensualidad real, la amortización, el enganche, el ingreso operativo neto, el flujo después de deuda y la cobertura del servicio de la deuda.
La deuda amplifica
El apalancamiento no crea rentabilidad por sí mismo. La amplifica.
Cuando el rendimiento económico del activo supera el costo efectivo de la deuda, el financiamiento puede elevar el rendimiento sobre el capital propio. Cuando sucede lo contrario, la deuda reduce el rendimiento del inversionista y puede convertir una operación aparentemente atractiva en una fuente permanente de flujo negativo.
Apalancamiento positivo: la deuda mejora el rendimiento del capital.
Apalancamiento negativo: la deuda cuesta más de lo que el activo produce.
Apalancamiento frágil: el flujo funciona bajo condiciones ideales, pero una vacancia, reparación o demora de cobro elimina el margen.
El tercer caso puede presentarse comercialmente como una operación “autosustentable”. Pero si la renta apenas cubre la mensualidad antes de mantenimiento, predial, seguros, administración, periodos sin inquilino y reposición de equipos, el inmueble no se está pagando solo.
El propietario está subsidiando un modelo financiero incompleto.
El NOI primero.
Para saber si la deuda es soportable, primero hay que calcular cuánto produce realmente el activo. No basta con multiplicar la renta mensual por doce.
Ingreso potencial anual: renta contractual multiplicada por doce.
Menos vacancia y cobranza: periodos sin ocupación, morosidad o descuentos.
Más otros ingresos: estacionamientos, bodegas o servicios cobrables, si existen.
Menos gastos operativos: mantenimiento, administración, predial, seguro, reparaciones ordinarias y gastos pagados por el propietario.
Resultado: ingreso operativo neto.
Después se incorpora la deuda:
Flujo antes de impuestos = NOI – servicio anual de la deuda
El servicio de la deuda incluye capital e intereses pagados durante el año. No debe confundirse con el CAT ni con la tasa nominal.[4]
En Cómo Invertir en Bienes Raíces en México – Guía para Principiantes se insiste en que el rendimiento bruto puede volverse marginal o negativo cuando se integran vacancia, mantenimiento, administración, impuestos y seguros. Esa transición —de la renta publicada al flujo neto— es donde muchas oportunidades dejan de serlo.[5]
Un ejemplo simple.
Consideremos un departamento con los siguientes supuestos ilustrativos:
- Precio – $3,000,000
- Renta mensual – $20,000
- Ingreso potencial anual – $240,000
- Vacancia estimada – 5%
- Gastos operativos anuales – $60,000
- NOI anual – $168,000
- Cap Rate – 5.6%
Ahora supongamos un financiamiento equivalente al 70% del precio:
- Crédito: $2,100,000.
- Enganche: $900,000, sin considerar gastos de adquisición.
- Tasa fija usada para ilustrar el cálculo: 11.31% anual.
- Plazo: 20 años.
- Mensualidad aproximada: $22,121.
- Servicio anual aproximado de la deuda: $265,449.
El resultado sería:
- NOI – $168,000
- Servicio anual de la deuda – $265,449
- Flujo anual antes de impuestos – −$97,449
- Flujo mensual promedio – −$8,121
El inmueble tiene renta. Incluso tiene un Cap Rate positivo. Pero con esa estructura financiera no cubre su propia deuda.
Todavía faltarían gastos notariales, comisión de apertura, avalúo, adecuaciones iniciales, impuestos personales y reparaciones extraordinarias.
La propiedad puede aumentar de valor y el crédito amortiza capital. Ambos elementos construyen patrimonio. Sin embargo, no eliminan el hecho de que el inversionista deberá aportar efectivo recurrentemente y asumir el riesgo de que la plusvalía esperada no ocurra en el plazo previsto.
La plusvalía futura no paga la mensualidad de hoy.
La métrica que confirma.
La comparación entre CAT y Cap Rate detecta tensión. El DSCR[6] confirma si el flujo operativo puede cubrir la deuda:
DSCR = NOI anual / Servicio anual de la deuda
Mayor que 1.00: el inmueble genera más NOI que el servicio de la deuda.
Igual a 1.00: todo el NOI se consume en la deuda.
Menor que 1.00: el inmueble no alcanza a cubrirla.[7]
En el ejemplo anterior:
DSCR = $168,000 / $265,449 = 0.63
Esto significa que el inmueble produce solamente 63 centavos de ingreso operativo por cada peso exigido por la deuda.
No existe colchón. Existe un déficit estructural.
Un DSCR superior a 1.00 tampoco vuelve segura la inversión. Si fuera 1.03, una reparación menor o algunas semanas de vacancia podrían eliminar el excedente. Para efectos internos, un inversionista disciplinado debería exigir una cobertura superior a la mera supervivencia y someterla a escenarios adversos.
Más enganche no arregla todo.
Una reacción común consiste en aumentar el enganche para reducir la mensualidad. Puede resolver el flujo. No necesariamente mejora la inversión.
Si en el ejemplo se financiara solo el 40% del precio:
Crédito: $1,200,000.
Capital propio inicial: $1,800,000, antes de gastos.
Mensualidad aproximada: $12,640.
Servicio anual de deuda: $151,685.
DSCR aproximado: 1.11.
Flujo anual antes de impuestos: $16,315.
Ahora el inmueble cubre la deuda. Pero el flujo anual equivale a menos del 1% del capital aportado, antes de impuestos y gastos extraordinarios.
¿Es suficiente el rendimiento sobre $1.8 millones de capital propio para compensar el riesgo, la falta de liquidez y la gestión requerida?
Un enganche mayor puede transformar una operación inviable en una operación pagable. No siempre la transforma en una buena inversión.
Cuándo sí tiene sentido.
Un Cap Rate inferior al CAT no obliga automáticamente a descartar la compra. Puede existir una tesis válida cuando:
El precio se adquiere con un descuento verificable frente al valor de mercado.
Existe una estrategia concreta para elevar el NOI mediante mejor ocupación, reposicionamiento o corrección de rentas.
La deuda puede refinanciarse razonablemente sin depender de una predicción optimista.
El inversionista busca acumulación patrimonial y tiene capacidad comprobada para absorber flujo negativo.
La amortización de capital, los beneficios fiscales aplicables y la plusvalía se modelan con escenarios conservadores.
La operación forma parte de un portafolio diversificado y no compromete la liquidez familiar o empresarial.
La clave es que el déficit sea consciente, medido, financiable y temporal.
No accidental. No oculto detrás de una promesa de plusvalía. No sostenido por la frase “los bienes raíces siempre suben”.
Cuándo destruye rendimiento.
1. La renta se calcula en bruto.
Se omiten vacancia, mantenimiento, predial, seguros, administración y reposiciones.
2. Se compara la renta con la mensualidad.
La renta no es NOI. La mensualidad tampoco representa todo el costo inicial o financiero.
3. El enganche consume la liquidez.
El inversionista completa la compra, pero queda sin reserva para reparaciones, vacancia o contingencias personales.
4. La operación depende de la plusvalía.
El flujo es negativo desde el primer mes y la rentabilidad solo aparece si el inmueble se vende más caro.
5. El plazo oculta el costo.
Una mensualidad menor por ampliar el crédito puede aliviar el presupuesto y, al mismo tiempo, incrementar el costo total pagado.
6. No existe margen de seguridad.
La inversión funciona únicamente con ocupación perfecta, cobro puntual y cero imprevistos.
7. La salida requiere otro crédito barato.
Si el comprador futuro también necesita financiamiento, una tasa elevada puede reducir su capacidad de pago y presionar el precio de venta.
En Inversión Inmobiliaria Inteligente en México se plantea que la evaluación financiera debe validar rentas comparables, Cap Rates contemporáneos y escenarios de sensibilidad sobre vacancia, gastos y costo de refinanciamiento. La inversión inteligente no depende de un escenario central; verifica qué ocurre cuando las variables dejan de comportarse como esperaba el promotor.[8]
La prueba de cinco pasos.
Antes de firmar un crédito para comprar un inmueble de inversión, conviene responder estas cinco preguntas:
1. ¿Cuál es el NOI estabilizado?
Utiliza rentas comparables verificables, descuenta vacancia y registra todos los gastos operativos atribuibles al propietario.
2. ¿Cuál es el costo real del crédito?
Compara CAT, tasa, seguros, comisiones, mensualidad, plazo, pago total y condiciones de prepago. CONDUSEF advierte que la tasa más baja no garantiza el mejor financiamiento y recomienda revisar el CAT, las comisiones y la mensualidad exacta.[9]
3. ¿Cuál es el DSCR?
Calcula la cobertura con cifras anuales y repite el ejercicio con una reducción de renta, mayor vacancia y gastos superiores.
4. ¿Cuál es el rendimiento sobre el capital propio?
Divide el flujo anual después de deuda entre todo el efectivo aportado: enganche, cierre, adecuación, equipamiento y reserva inicial.
5. ¿Qué tendría que ocurrir para perder?
Define por adelantado cuánto tiempo puedes sostener flujo negativo, qué evento obligaría a vender y qué descuento asumirías en una salida anticipada.
Si la operación solo funciona cuando todo sale bien, no tienes una inversión robusta. Tienes una proyección frágil.
No compres mensualidades.
El crédito hipotecario es una herramienta poderosa. Permite controlar un activo de mayor valor, preservar parte del capital y acelerar la construcción patrimonial.
Pero el apalancamiento exige más análisis, no menos.
El CAT ayuda a comprender cuánto cuesta el dinero. El Cap Rate ayuda a comprender cuánto produce el activo. El DSCR muestra si el activo puede cargar con la deuda. Y el flujo después de deuda revela quién está pagando realmente la inversión: el inquilino, el propietario o ambos.
La regla no es evitar el crédito. La regla es evitar que el entusiasmo por comprar sustituya la disciplina de calcular.
Una buena propiedad puede convertirse en una mala inversión si se financia mal.
Y una estructura financiera prudente puede proteger una oportunidad incluso cuando el mercado deja de comportarse como se esperaba.
Profundiza el análisis.
Si quieres construir una base clara sobre crédito, rentabilidad, vacancia y evaluación de propiedades, consulta Cómo Invertir en Bienes Raíces en México – Guía para Principiantes.[10]
Para profundizar en modelación financiera, riesgos, tecnología, escenarios y estrategias de portafolio, consulta Inversión Inmobiliaria Inteligente en México.[11]
Ambos ebooks complementan este artículo con herramientas para pasar de la intuición a una decisión estructurada.
Si este análisis te ayudó a mirar el crédito hipotecario desde otra perspectiva, sigue mi perfil de LinkedIn: Gerardo Raini.
En RainiInmuebles.com encontrarás más análisis, recursos y contenido especializado para evaluar inversiones inmobiliarias en México con visión de largo plazo.
Antes de comprar, modela.
Antes de firmar, compara.
Antes de endeudarte, confirma que el inmueble puede soportar la deuda.
Hasta la próxima edición de Ladrillos y Plusvalía.
Fuentes:
- [1] Banco de México, “Tasas de Interés de Crédito a los Hogares (CAT)”, serie CF303, dato disponible para julio de 2026. https://www.banxico.org.mx/SieInternet/consultarDirectorioInternetAction.do?sector=18&accion=consultarCuadro&idCuadro=CF303
- [2] CONDUSEF, “Haz más con tu dinero – Crédito”: definición y función comparativa del Costo Anual Total. https://webappsos.condusef.gob.mx/EducaTuCartera/credito.html
- [3] J.P. Morgan, “What is debt service coverage ratio (DSCR) in real estate?”, explicación del NOI y la cobertura de deuda. https://www.jpmorgan.com/insights/real-estate/commercial-term-lending/what-is-debt-service-coverage-ratio-dscr-in-real-estate
- [4] Wall Street Prep, “Annual Debt Service”: definición del servicio anual compuesto por pagos de capital e intereses. https://www.wallstreetprep.com/knowledge/debt-service/
- [5] Gerardo Raini, Cómo Invertir en Bienes Raíces en México – Guía para Principiantes, secciones sobre crédito hipotecario, costos operativos y vacancia, Raini Inmuebles, 2025. https://www.rainiinmuebles.com/ebooks/como-invertir-en-bienes-raices-en-mexico/
- [6] DSCR (Debt Service Coverage Ratio) o Índice de Cobertura del Servicio de la Deuda.
- [7] J.P. Morgan, “What is debt service coverage ratio (DSCR) in real estate?”; el DSCR compara el NOI con el servicio de la deuda. https://www.jpmorgan.com/insights/real-estate/commercial-term-lending/what-is-debt-service-coverage-ratio-dscr-in-real-estate
- [8] Gerardo Raini, Inversión Inmobiliaria Inteligente en México, apartados sobre due diligence financiero, validación de supuestos y análisis de sensibilidad, Raini Inmuebles, 2026. https://www.rainiinmuebles.com/ebooks/inversion-inmobiliaria-inteligente-en-mexico/
- [9] CONDUSEF, “Cómo seleccionar un crédito hipotecario”: criterios para comparar CAT, tasa, comisiones, seguros y mensualidad. https://www.condusef.gob.mx/?idc=848&idcat=1&p=contenido
- [10] Gerardo Raini, Cómo Invertir en Bienes Raíces en México – Guía para Principiantes, Raini Inmuebles. https://www.rainiinmuebles.com/ebooks/como-invertir-en-bienes-raices-en-mexico/
- [11] Gerardo Raini, Inversión Inmobiliaria Inteligente en México, Raini Inmuebles. https://www.rainiinmuebles.com/ebooks/inversion-inmobiliaria-inteligente-en-mexico/
Este artículo tiene fines educativos e informativos. Los ejemplos son ilustrativos y no constituyen asesoría financiera, fiscal, jurídica o crediticia personalizada. Las condiciones de financiamiento y los resultados de cada inversión dependen del perfil del solicitante, del inmueble, del mercado y de la institución correspondiente.